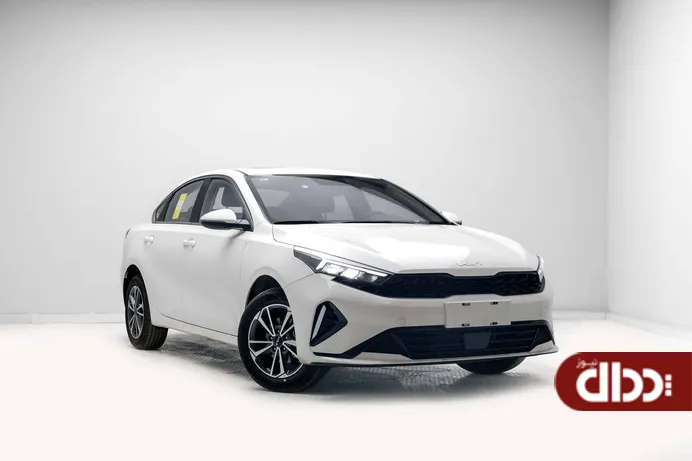
اثر کارت اعتباری بر بازار خودرو
پدال نیوز- بانک مرکزی در حالی قصد دارد، وامهای خرد از جمله وام خودرو را بهتدریج از شبکه بانکی حذف کند و کارت خرید اعتباری کالا را جایگزین آن کند که به اعتقاد برخی از کارشناسان تغییر کانال وامدهی از مسیر سنتی به یک سازوکار جدید میتواند موجب منتفع شدن بخش عرضه و تقاضا در تمامی بخشهای اقتصادی از جمله بخش خودرو شود.
به گزارش "پدال نیوز" به گزارش پدال نیوز به نقل از دنیای اقتصاد، بنابر ابلاغیه بانک مرکزی که اوایل شهریورماه سال جاری منتشر شد، قرار بر این شده که وام خرد در سبد شبکه بانکداری کشور تعدیل و بهتدریج حذف شود و کارت اعتباری جایگزین تامین مالی خرید مصرفی مردم شود. بر این اساس قرار است کارتهای اعتباری در سه سقف 10، 30 و 50 میلیون تومانی به مشتریان برای خرید کالا ارائه شود. با توجه به آنکه تسهیلات خودرو نیز در زمره اعتبارات خرد به حساب میآید پیشبینی میشود این نوع تسهیلات هم از سبد اعتباری بانکها خارج شود و مصرفکنندگان از طریق کارتهای اعتباری اقدام به تامین خودرو کنند.
آنگونه که معاون نظارتی بانک مرکزی خبر داده است، کارتهای اعتباری خرید کالا از ابتدای مهرماه امسال صادر میشوند و مشتریان براساس اعتبارسنجی که برای آنها صورت میگیرد، میتوانند یکی از این کارتها را دریافت کنند و به خرید کالای مدنظر خود بپردازند، اما جایگزینی کارت اعتباری با وامهای خرد چه آثاری بر فروش خودرو دارد.
بسیاری از کارشناسان تاکید دارند، بهواسطه افزایش فروش اقساطی خودرو ازسوی تولیدکنندگان، وام خودرو از مدتها پیش جذابیت خود را از دست داده است. زیرا مشتریان بهصورت مستقیم خرید خود را از شبکه خودروسازی کشور عملی میکنند و دیگر نیازی بهدنبال کردن مراحل بروکراتیک و سخت وام خودرو را ندارند. از آنجا که یکی از موضوعات موثر در کاهش جذابیت وام خودرو پیمودن مراحل اداری و بسیار پیچیده عنوان میشود، از بین رفتن سیستم بوروکراتیک و سختگیرانه بانکها یکی از مزیتهای کارت اعتباری خرید کالا عنوان میشود. موضوعی که گفته میشود میتواند جذابیت دریافت کارت اعتباری خرید کالا را افزایش دهد. با این حال، تاکنون جزئیات کارت اعتباری خرید کالا و نحوه قرار گرفتن وام خودرو در این بسته بهصورت کامل تشریح نشده است، بنابراین یکی از پرسشهای اساسی آن است که در صورت تغییر کانال وامدهی از مسیر سنتی به سازوکار جدید چه بخشهایی دچار تغییر و تحول خواهند شد.
با وجود آنکه کارشناسان پولی و بانکی دیدگاههای متفاوتی درخصوص تغییر مسیر ارائه تسهیلات دارند، اما به گفته آنها سازوکار جدید ارائه خدمات تسهیلاتی به مشتریان در قالب کارت اعتباری میتواند بر بخش عرضه و تقاضا توامان اثرگذار باشد که در کنار مزایا طبیعتا معایبی نیز بهدنبال دارد. بنا به گفته کارشناسان با ورود کارتهای اعتباری و تغییر کانال وامدهی به احتمال قوی بخش تقاضا اثرپذیری بالایی خواهد داشت. گفته میشود اثر این تغییر بر بخش تقاضا در دو زمینه خود را نشان خواهد داد. اول اینکه این موضوع بهطور بالقوه موجب افزایش قدرت خرید مشتریان خودرو خواهد شد زیرا وام خودرو در حال حاضر15 میلیون تومان است، اما شارژ کارتهای اعتباری در سه بازه 10، 30 و 50 میلیون میتواند موجب تحریک تقاضا شود بنابراین در دو بازه با توجه به شارژ کارتها متقاضیان خودرو در این دو گروه اعتباری (با فرض نیاز به خودرو) از قدرت خرید بالاتری برخوردار هستند.
در این زمینه، محمدارباب افضلی، کارشناس پولی و بانکی در گفتوگو با «دنیای اقتصاد» میگوید: کارت اعتباری کالا، دست مشتریان برای خرید را باز میکند به خصوص آنکه در بخش خودرو موجب افزایش قدرت انتخاب مشتری میشود. براین اساس مشتری میتواند بین خودروی داخلی وخارجی نیز دست به انتخاب بزند. اربات افضلی دلیل این موضوع را سه بازه قیمتی کارتهای اعتبار میداند و عنوان میکند: این کارتها نقدینگی بیشتری را در اختیار مشتری قرار میدهد؛ بنابراین چون قدرت خرید مشتری افزایش پیدا میکند، بنابراین اختیار عمل مشتری نیز بالا میرود.
اما در کنار قدرت اثر دوم، کاهش هزینه مبادله برای متقاضیان است. فرآیند دریافت تسهیلات خرد در شکل کنونی زمان بر و هزینه بر بود. متقاضیان برای هر نوع تسهیلات یا هر درخواستی این مسیر را از ابتدا تا انتها طی میکردند، اما با کارت اعتباری امکان آنکه گلوگاه اولیه همانند قبل باشد وجود دارد، اما در مراحل تجدید اعتبار با توجه به دستورالعمل بانک مرکزی وثایق اولیه کفایت میکند؛ بنابراین روندهای تکراری حذف میشود و این گزینه برای مصرفکنندگان میتواند علامت جذابی باشد. هرچه امکان استفاده از کارت اعتباری بالا برود شانس خرید خودرو نیز میتواند تقویت شود. البته گروهی از کارشناسان معتقدند با حذف وام خودرو، کارت اعتباری در کوتاه مدت و شاید میانمدت نمیتواند جانشین کاملی برای آن باشد.
بهدلیل اینکه عمده گروههایی که در مرحله اول از کارت اعتباری استفاده میکنند، خانوارهای کمدرآمد با حقوق بازنشستگی و ثابت هستند؛ بنابراین اعتبار تخصیص داده شده نمیتواند - چون 10 میلیون تومان است - موجب حذف خودرو از سبد مصرفی خانوار با استفاده از تسهیلات و وامهای بانکی شود. در این زمینه یکی از کارشناسان پولی و بانکی میگوید: وقتی مشتری برای وام خودرو اقدام میکند میتواند یک وجه نقدشونده با میزان مشخص را تنها برای خودرو دریافت کند، اما هنگامی که این رقم در قالب کارت اعتباری برای خرید کالا در نظر گرفته شود، مشتری بین خرید خودرو و کالای دیگر مجبور به انتخاب میشود که قطعا در تقاضای خرید برای خودرو اثر جدی دارد. یکی دیگر از بخشهایی که از تغییر کانال وامدهی اثر خواهد دید بخش عرضه است.
بنا به گفته کارشناسان، اجرایی شدن این سازوکار موجب میشود تقاضای واقعی برای خرید وارد میدان شود که این موضوع به نفع بخش عرضه است. یک اثر ضد انحرافی وامهای خودرو قبلی این بود که فاکتور صوری را ایجاد کرده بود و مشکل جدیدی بهعنوان تبانیهای اعتباری را به وجود آورده بود؛ بهطوریکه مدیر بخش اعتبارات بانک مرکزی گفته بود، حجم اعتبارات پرداخت شده وام خودرو در یک مقطع بیش از کل تولید خودرو در همان مقطع بود، بنابراین کارت اعتباری میتواند این مشکل را از بین ببرد. در این میان اما عامل موثر دیگر که موجب منتفع شدن بخش عرضه میشود، جذب نقدینگی بهصورت مستقیم از مشتری است. بهطوریکه مشتری با خرید خود، هزینه خودرو را مستقیم به حساب خودروساز واریز میکند و این به نفع شرکتهای خودروساز است. محمد ارباب افضلی این موضوع را موجب کاهش ریسک اعتباری خودروسازان نیز میداند و میگوید، در صورت واریز هزینه خودرو بهصورت مستقیم به حساب خودروساز که بخشی از محصولات خود را بهصورت اعتباری به فروش میرساند و همواره با ریسک عدمپرداخت اقساط ازسوی مشتریان دست و پنجه نرم میکند، یک اقدام مثبت است.
در این میان برخی از کارشناسان یکی از مزایای ارائه این کارت را امضای توافقنامه میان خودروسازان و بانکها میداند که میتواند منجر به افزایش عرضه خودرو شود. به خصوص اینکه خودروسازان میتوانند در همکاری با بانکها، ایدههای جدیدی را برای افزایش فروش خود طراحی کنند.
آنگونه که معاون نظارتی بانک مرکزی خبر داده است، کارتهای اعتباری خرید کالا از ابتدای مهرماه امسال صادر میشوند و مشتریان براساس اعتبارسنجی که برای آنها صورت میگیرد، میتوانند یکی از این کارتها را دریافت کنند و به خرید کالای مدنظر خود بپردازند، اما جایگزینی کارت اعتباری با وامهای خرد چه آثاری بر فروش خودرو دارد.
بسیاری از کارشناسان تاکید دارند، بهواسطه افزایش فروش اقساطی خودرو ازسوی تولیدکنندگان، وام خودرو از مدتها پیش جذابیت خود را از دست داده است. زیرا مشتریان بهصورت مستقیم خرید خود را از شبکه خودروسازی کشور عملی میکنند و دیگر نیازی بهدنبال کردن مراحل بروکراتیک و سخت وام خودرو را ندارند. از آنجا که یکی از موضوعات موثر در کاهش جذابیت وام خودرو پیمودن مراحل اداری و بسیار پیچیده عنوان میشود، از بین رفتن سیستم بوروکراتیک و سختگیرانه بانکها یکی از مزیتهای کارت اعتباری خرید کالا عنوان میشود. موضوعی که گفته میشود میتواند جذابیت دریافت کارت اعتباری خرید کالا را افزایش دهد. با این حال، تاکنون جزئیات کارت اعتباری خرید کالا و نحوه قرار گرفتن وام خودرو در این بسته بهصورت کامل تشریح نشده است، بنابراین یکی از پرسشهای اساسی آن است که در صورت تغییر کانال وامدهی از مسیر سنتی به سازوکار جدید چه بخشهایی دچار تغییر و تحول خواهند شد.
با وجود آنکه کارشناسان پولی و بانکی دیدگاههای متفاوتی درخصوص تغییر مسیر ارائه تسهیلات دارند، اما به گفته آنها سازوکار جدید ارائه خدمات تسهیلاتی به مشتریان در قالب کارت اعتباری میتواند بر بخش عرضه و تقاضا توامان اثرگذار باشد که در کنار مزایا طبیعتا معایبی نیز بهدنبال دارد. بنا به گفته کارشناسان با ورود کارتهای اعتباری و تغییر کانال وامدهی به احتمال قوی بخش تقاضا اثرپذیری بالایی خواهد داشت. گفته میشود اثر این تغییر بر بخش تقاضا در دو زمینه خود را نشان خواهد داد. اول اینکه این موضوع بهطور بالقوه موجب افزایش قدرت خرید مشتریان خودرو خواهد شد زیرا وام خودرو در حال حاضر15 میلیون تومان است، اما شارژ کارتهای اعتباری در سه بازه 10، 30 و 50 میلیون میتواند موجب تحریک تقاضا شود بنابراین در دو بازه با توجه به شارژ کارتها متقاضیان خودرو در این دو گروه اعتباری (با فرض نیاز به خودرو) از قدرت خرید بالاتری برخوردار هستند.
در این زمینه، محمدارباب افضلی، کارشناس پولی و بانکی در گفتوگو با «دنیای اقتصاد» میگوید: کارت اعتباری کالا، دست مشتریان برای خرید را باز میکند به خصوص آنکه در بخش خودرو موجب افزایش قدرت انتخاب مشتری میشود. براین اساس مشتری میتواند بین خودروی داخلی وخارجی نیز دست به انتخاب بزند. اربات افضلی دلیل این موضوع را سه بازه قیمتی کارتهای اعتبار میداند و عنوان میکند: این کارتها نقدینگی بیشتری را در اختیار مشتری قرار میدهد؛ بنابراین چون قدرت خرید مشتری افزایش پیدا میکند، بنابراین اختیار عمل مشتری نیز بالا میرود.
اما در کنار قدرت اثر دوم، کاهش هزینه مبادله برای متقاضیان است. فرآیند دریافت تسهیلات خرد در شکل کنونی زمان بر و هزینه بر بود. متقاضیان برای هر نوع تسهیلات یا هر درخواستی این مسیر را از ابتدا تا انتها طی میکردند، اما با کارت اعتباری امکان آنکه گلوگاه اولیه همانند قبل باشد وجود دارد، اما در مراحل تجدید اعتبار با توجه به دستورالعمل بانک مرکزی وثایق اولیه کفایت میکند؛ بنابراین روندهای تکراری حذف میشود و این گزینه برای مصرفکنندگان میتواند علامت جذابی باشد. هرچه امکان استفاده از کارت اعتباری بالا برود شانس خرید خودرو نیز میتواند تقویت شود. البته گروهی از کارشناسان معتقدند با حذف وام خودرو، کارت اعتباری در کوتاه مدت و شاید میانمدت نمیتواند جانشین کاملی برای آن باشد.
بهدلیل اینکه عمده گروههایی که در مرحله اول از کارت اعتباری استفاده میکنند، خانوارهای کمدرآمد با حقوق بازنشستگی و ثابت هستند؛ بنابراین اعتبار تخصیص داده شده نمیتواند - چون 10 میلیون تومان است - موجب حذف خودرو از سبد مصرفی خانوار با استفاده از تسهیلات و وامهای بانکی شود. در این زمینه یکی از کارشناسان پولی و بانکی میگوید: وقتی مشتری برای وام خودرو اقدام میکند میتواند یک وجه نقدشونده با میزان مشخص را تنها برای خودرو دریافت کند، اما هنگامی که این رقم در قالب کارت اعتباری برای خرید کالا در نظر گرفته شود، مشتری بین خرید خودرو و کالای دیگر مجبور به انتخاب میشود که قطعا در تقاضای خرید برای خودرو اثر جدی دارد. یکی دیگر از بخشهایی که از تغییر کانال وامدهی اثر خواهد دید بخش عرضه است.
بنا به گفته کارشناسان، اجرایی شدن این سازوکار موجب میشود تقاضای واقعی برای خرید وارد میدان شود که این موضوع به نفع بخش عرضه است. یک اثر ضد انحرافی وامهای خودرو قبلی این بود که فاکتور صوری را ایجاد کرده بود و مشکل جدیدی بهعنوان تبانیهای اعتباری را به وجود آورده بود؛ بهطوریکه مدیر بخش اعتبارات بانک مرکزی گفته بود، حجم اعتبارات پرداخت شده وام خودرو در یک مقطع بیش از کل تولید خودرو در همان مقطع بود، بنابراین کارت اعتباری میتواند این مشکل را از بین ببرد. در این میان اما عامل موثر دیگر که موجب منتفع شدن بخش عرضه میشود، جذب نقدینگی بهصورت مستقیم از مشتری است. بهطوریکه مشتری با خرید خود، هزینه خودرو را مستقیم به حساب خودروساز واریز میکند و این به نفع شرکتهای خودروساز است. محمد ارباب افضلی این موضوع را موجب کاهش ریسک اعتباری خودروسازان نیز میداند و میگوید، در صورت واریز هزینه خودرو بهصورت مستقیم به حساب خودروساز که بخشی از محصولات خود را بهصورت اعتباری به فروش میرساند و همواره با ریسک عدمپرداخت اقساط ازسوی مشتریان دست و پنجه نرم میکند، یک اقدام مثبت است.
در این میان برخی از کارشناسان یکی از مزایای ارائه این کارت را امضای توافقنامه میان خودروسازان و بانکها میداند که میتواند منجر به افزایش عرضه خودرو شود. به خصوص اینکه خودروسازان میتوانند در همکاری با بانکها، ایدههای جدیدی را برای افزایش فروش خود طراحی کنند.
گزارش خطا
پسندها: 0
ارسال نظر
آخرین اخبار
خط تولید ایگل در کرمان موتور؛ تولید ادامه دارد خودروسازان و واردکنندگان در شیراز گردهم میآیند «جنگ ارزی» بر سر واردات خودرو دوربرگردان قیمت خودرو «سئات» فولکس واگن در آستانه حذف از بازار ۱۳ مدل جدید ولوو راهی بازار میشود هزینه ۶.۴ میلیارددلاری تویوتا برای مدرن سازی تیر خلاص بانک مرکزی به مافیای خودروهای لوکس بازارداغ کارت اقامت برای واردات خودروهای لوکس شرایط واردات خودرو ایرانیان مقیم خارج اعلام شد حقوق ورودی خودروهای وارداتی ایرانیان مقیم خارج چقدر است؟ واردات خودرو برای تامین نیاز مردم ضروری است واردات خودروهای کارکرده در سال ۱۴۰۵ مجاز شد توسعه شبکه خدمات پس از فروش نیسان ترا در کشور بازگشت خودرو به محدوده رکود پاداش ۱۵ هزار دلاری برای اسقاط کامیونهای فرسوده نیمی از سود تولید تا مصرف خودرو در جیب واسطهگران هشدار درباره موج ورود خودروهای چینی به بازار آمریکا هیبریدیها عامل جدید فشار پکن به اروپا GAC S9 جیران موتور رونمایی شد Aito M6 توسط ماموت خودرو رونمایی شد آیون UT توسط جیران موتور رونمایی شد افزایش ۲۰ درصدی میانگین قیمت خودروهای وارداتی بیوایدی اروپایی میشود عامل اصلی زیانهای سنگین صنعت خودرو چیست؟ M-HERO 2 غول ۵ متری سروش موتور رونمایی شد M-HERO 1 غول آفرودی سروش موتور رونمایی شد هیوندای آزرا نسل هفتم تسوط هرمس خودرو رونمایی شد پیکاپ بلیز با سه تیپ توسط تیتان دیزل رونمایی شد رونمایی از «رودستر» جدید تسلا کاهش مصرف سوخت با جایگزینی فرسودهها چرا آمار واردات خودرو افزایشی شد؟ بنزین در تله قیمت کارخانهای خودرو GAC Hyptec HT محصول خاص جیران موتور معرفی شد سدان کیا K4 هرمس خودرو در َشهر آفتاب رونمایی شد نیسان قشقایی ساخت انگلیس توسط نامی خودرو رونمایی شد هیوندای پالیسید وارداتی هرمس خودرو در شهر آفتاب ظاهر شد جی ای سی امپو R جیران موتور رونمایی شد جنسیس G80 هرمس خودرو در نمایشکاه خودرو معرفی شد اوپل گرندلند در نمایشکاه خودرو توسط سیکاس خودرو رونمایی شد مزدا CX90 وارداتی جدید آفتاب خودرو رونمایی شد +تصاویر مرسدس بنز AMG GT63 S در شهر آفتاب رونمایی شد +تصاویر سه سناریوی تولید خودرو در ۱۴۰۵ بازار دوم حواله فروشی خودرو الزام جدید در فرآیند ثبت سفارش خودروی جانبازان تعرفه انبارداری خودرو در بنادر تعدیل شد رنو کولئوس جدید توسط ماموت خودرو رونمایی شد
شرایط فروش